Budget aziendale: come farlo, con un esempio fino alla cassa
Un budget che chiude in utile può lasciarti senza cassa a giugno. Qui trovi come si costruiscono il budget economico e quello di cassa, un esempio calcolato mese per mese e cosa fare quando un mese va sotto zero.
di Carlo Liotto · 10 novembre 2026 · 14 min
ASCOLTA L’ARTICOLO · 18 MIN
Letto da una voce sintetica, generata con l’intelligenza artificiale (ElevenLabs).
Sommario
Devi preparare il budget dell’anno prossimo: hai i numeri dell’anno che si chiude, un foglio Excel e qualche settimana di tempo. Il budget aziendale è il documento in cui traduci i prossimi dodici mesi in numeri: quanto pensi di vendere, quanto ti costerà, quanto resterà. Molte guide si fermano all’utile previsto, ma a chi guida un’azienda serve sapere anche se, mese per mese, sul conto ci saranno i soldi per pagare fornitori, stipendi, imposte e rate.
Un’azienda può chiudere l’anno in utile e restare senza cassa a giugno. Se lo scopri a novembre, mentre prepari il budget, hai sette mesi per organizzarti. Se lo scopri a giugno, i margini di manovra sono molti meno.
Guardare la cassa dei dodici mesi successivi è anche un obbligo: l’articolo 3 del codice della crisi d’impresa chiede che l’organizzazione dell’impresa consenta di verificare la sostenibilità dei debiti almeno per quel periodo. Ed è una previsione che va fatta con attenzione, perché gli incassi non arrivano quando dice la fattura: secondo lo Studio Pagamenti di CRIBIS, nel secondo trimestre 2026 solo il 42% delle imprese italiane ha pagato i fornitori alla scadenza.
Cos’è il budget aziendale e quali budget comprende
Il budget aziendale, o budget previsionale, è la previsione dei ricavi, dei costi, degli investimenti e dei movimenti di cassa dell’azienda per i dodici mesi successivi. Si usa per decidere prima e per confrontare, ogni mese, i numeri veri con quelli previsti.
In una PMI ne contano due:
- il budget economico: ricavi e costi nel periodo a cui si riferiscono, e quindi l’utile previsto;
- il budget di cassa, detto anche di tesoreria o finanziario: incassi e pagamenti nel mese in cui avvengono, e il saldo del conto a fine mese.
Esistono anche il budget degli investimenti e quello patrimoniale. In una PMI possono restare semplici, a patto che le date di pagamento degli investimenti e delle rate entrino nel budget di cassa.
Budget economico: ricavi, costi e margine
Il budget economico è il conto economico dell’anno prossimo, costruito voce per voce invece che ricopiato dall’anno prima. Si compone di tre blocchi:
- ricavi: volumi per prezzi, per cliente o per linea di prodotto, mese per mese. Il listino non basta: vanno messi in conto sconti, premi di fine anno, clienti che entrano e clienti che escono;
- costi variabili: dipendono da quanto vendi, come materie prime e merci, lavorazioni esterne, trasporti, provvigioni. Si stimano per unità venduta o in percentuale del prezzo, linea per linea, ed è qui che si vede quale linea guadagna e quale no;
- costi fissi: restano anche se le vendite calano, come il personale con contributi, TFR e mensilità aggiuntive, gli affitti, i servizi, le consulenze, gli ammortamenti e gli interessi. Si stimano dai contratti in essere e dalle decisioni già prese, come un’assunzione o un nuovo macchinario.
Quello che resta dei ricavi dopo i costi variabili è il margine di contribuzione: la parte che paga i costi fissi e, se avanza, diventa utile.
Margine di contribuzione = Ricavi − Costi variabili
Prendiamo un’azienda di esempio, una PMI che vende ad altre imprese, con 4,8 milioni di ricavi previsti per il 2027:
| Voce | Budget 2027 (euro) |
|---|---|
| Ricavi | 4.800.000 |
| Costi variabili (acquisti, 55% dei ricavi) | −2.640.000 |
| Margine di contribuzione (45%) | 2.160.000 |
| Personale | −1.040.000 |
| Altri costi fissi | −480.000 |
| Margine operativo lordo (EBITDA) | 640.000 |
| Ammortamenti | −120.000 |
| Oneri finanziari | −40.000 |
| Risultato prima delle imposte | 480.000 |
| Imposte stimate (IRES e IRAP) | −135.000 |
| Utile | 345.000 |
Ogni 100 euro di vendite lasciano 45 euro di margine di contribuzione. Tolti i costi fissi, resta un margine operativo lordo (EBITDA, il risultato prima di ammortamenti, interessi e imposte) di 640.000 euro e, alla fine, un utile di 345.000 euro.
Prima di approvare questi numeri conviene chiedersi quanto sono solidi: cosa succede se le vendite vanno peggio del previsto? La risposta sta nel fatturato di pareggio, cioè il livello di vendite sotto il quale l’anno chiude in perdita.
Fatturato di pareggio = Costi fissi ÷ Margine di contribuzione in percentuale
Nell’esempio i costi fissi, con ammortamenti e interessi, sono 1.680.000 euro. Divisi per il 45% danno circa 3,73 milioni: le vendite possono scendere del 22% rispetto al budget prima che l’anno chiuda in perdita. Se questo margine di sicurezza è stretto, per esempio sotto il 10%, il budget va rivisto prima di approvarlo, lavorando su prezzi, mix di prodotti o costi fissi.
Budget di cassa: quando entrano ed escono i soldi
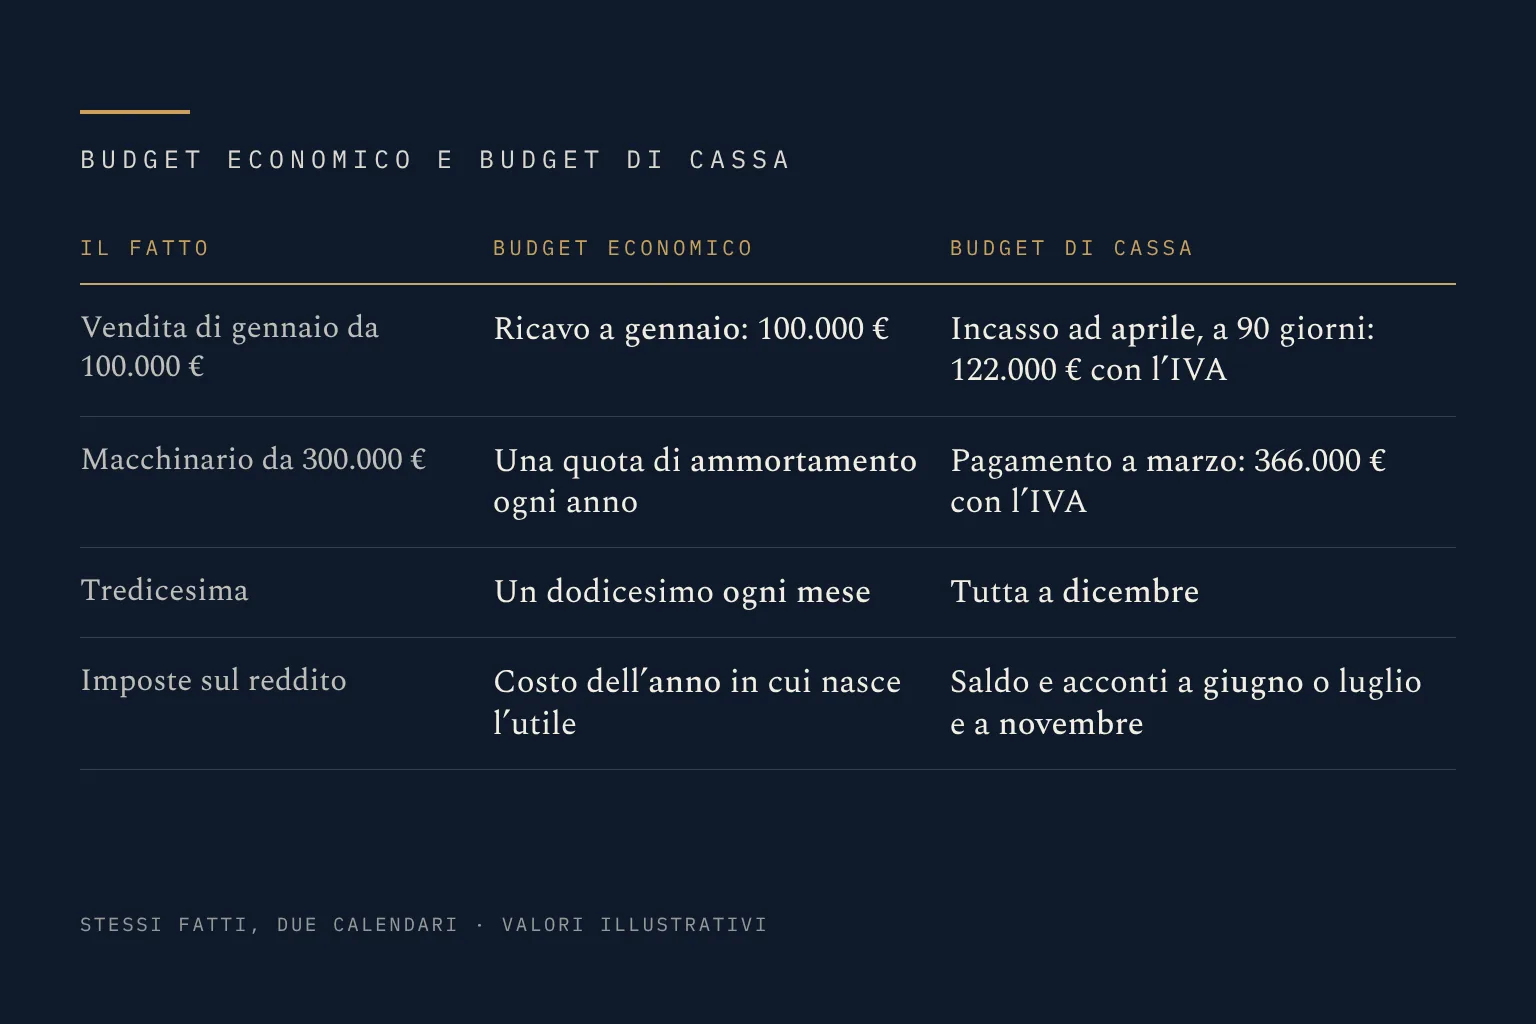
Il budget economico ha detto che l’anno chiude con 345.000 euro di utile, ma non dice se a giugno ci saranno i soldi per pagare le imposte. Per saperlo serve il budget di cassa: la previsione, mese per mese, di quanti soldi entrano e quanti escono dal conto. Usa gli stessi fatti del budget economico, collocati nel mese in cui si incassa o si paga.
Saldo di fine mese = Saldo di inizio mese + Incassi − Pagamenti
 Apri l’immagine a piena grandezza in una nuova scheda
Le voci che separano la cassa dall’utile:
- tempi di incasso e di pagamento: la vendita di gennaio a 90 giorni entra ad aprile;
- IVA: è dentro incassi e pagamenti, non nel conto economico, e si versa ogni mese o trimestre; l’acconto di fine anno si versa entro il 27 dicembre, come prevede l’articolo 6 della legge n. 405 del 1990;
- imposte sul reddito: le imposte di un anno si pagano in gran parte l’anno dopo. Per una società con esercizio sull’anno solare, a giugno si versano il saldo dell’anno prima e il primo acconto dell’anno in corso, entro il 30 novembre il secondo acconto. Gli acconti si calcolano sulle imposte dell’anno prima: se l’utile è cresciuto, a giugno arriva un conto più alto. Per le imprese soggette agli ISA, come quella dell’esempio, i due acconti sono di pari importo, come prevede l’articolo 58 del decreto legge n. 124 del 2019. La scadenza di giugno a volte viene spostata con una proroga decisa anno per anno: nel budget conviene tenere la data di legge;
- tredicesime, rate e investimenti: nel conto economico si distribuiscono sull’anno o compaiono solo in parte, in cassa escono tutti insieme.
Quando l’azienda cresce, anche i crediti verso i clienti crescono e assorbono cassa: più vendi a 90 giorni, più soldi restano fuori in attesa di essere incassati. Un anno di crescita può chiudersi con meno soldi in banca, anche in utile. Ne abbiamo parlato nell’articolo sul capitale circolante.
Esempio di budget aziendale, dal conto economico alla cassa
Costruiamo il budget di cassa della stessa azienda. Partiamo dalle ipotesi: ogni voce del budget economico, con il momento in cui entra o esce dal conto.
| Voce | Importo | Quando entra o esce |
|---|---|---|
| Saldo di partenza | 200.000 | Sul conto il 1° gennaio |
| Vendite | 4,8 milioni l’anno, cioè 400.000 al mese in media, ma con la stagionalità: 340.000 e 360.000 a gennaio e febbraio, 220.000 ad agosto, 420.000 o 440.000 negli altri mesi (dettaglio nella tabella dei dodici mesi) | Incassate a 90 giorni, IVA del 22% compresa |
| Vendite di ottobre-dicembre 2026 | 1.180.000 | Incassate fra gennaio e marzo 2027 |
| Acquisti | 55% delle vendite del mese: 220.000 al mese in media, di più nei mesi in cui si vende di più | Pagati a 60 giorni, IVA compresa |
| Personale | 80.000 al mese, più la tredicesima | Ogni mese, la tredicesima a dicembre |
| Altri costi fissi | 40.000 al mese più IVA | Ogni mese |
| IVA | IVA sulle vendite meno IVA sugli acquisti | Il mese dopo, più l’acconto a dicembre |
| Macchinario nuovo | 300.000 più IVA, pagato con la cassa dell’azienda, senza finanziamento | Tutto a marzo |
| Finanziamento già in corso, acceso negli anni precedenti | Rata di 18.333 al mese: 15.000 di capitale e 3.333 di interessi | Ogni mese |
| Imposte 2026, dal preconsuntivo | 120.000, di cui 60.000 già versati come acconti nel 2026 | Saldo di 60.000 a giugno |
| Acconti 2027 | 120.000, pari alle imposte 2026 | 60.000 a giugno e 60.000 a novembre |
Ecco come si costruisce un mese, giugno, voce per voce:
| Giugno | Da dove viene | Migliaia di euro |
|---|---|---|
| Saldo a inizio mese | Saldo di fine maggio | 37 |
| + Incassi dai clienti | Vendite di marzo (420) più IVA, incassate a 90 giorni | 512 |
| − Fornitori | Acquisti di aprile: 55% delle vendite di aprile (420), cioè 231, più IVA, pagati a 60 giorni | −282 |
| − Personale | Stipendi del mese | −80 |
| − Altri costi fissi | 40 più IVA | −49 |
| − IVA | Liquidazione di maggio | −34 |
| − Imposte | Saldo 2026, 60, e primo acconto 2027, 60 | −120 |
| − Rata del finanziamento | Capitale e interessi | −18 |
| = Saldo a fine mese | −34 |
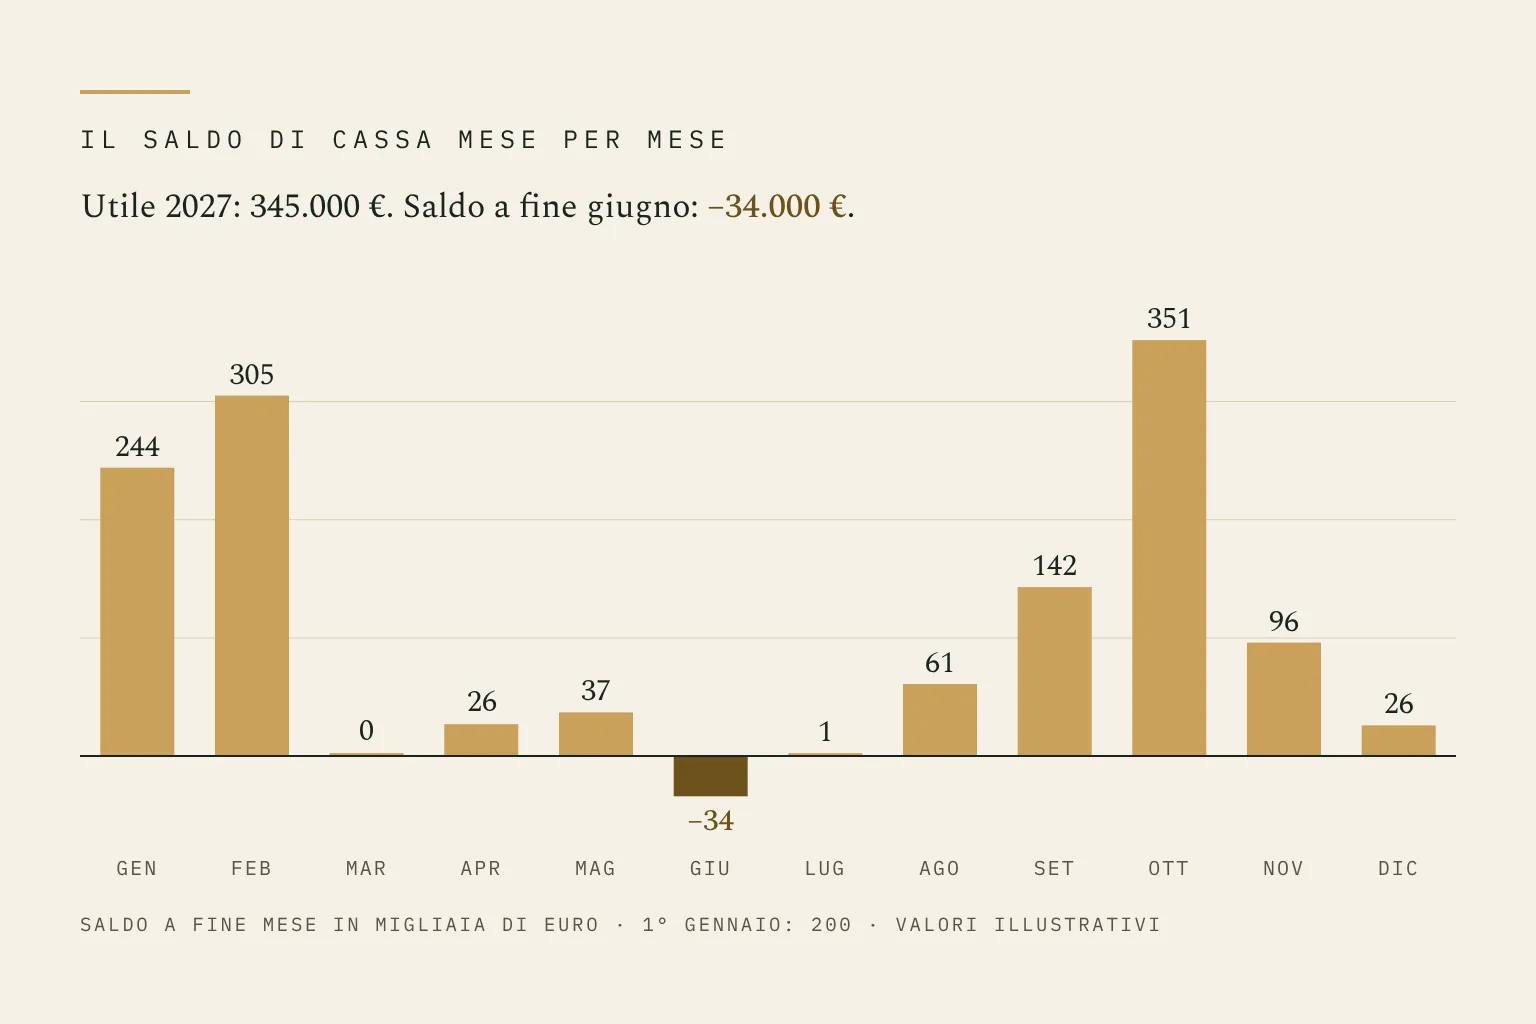
Ripetendo lo stesso calcolo per ogni mese si ottiene l’anno intero. Il saldo di fine mese diventa il saldo di inizio del mese dopo:
| Mese | Vendite del mese | Saldo a inizio mese | Incassi | Pagamenti | Saldo a fine mese |
|---|---|---|---|---|---|
| Gennaio | 340 | 200 | 488 | 444 | 244 |
| Febbraio | 360 | 244 | 488 | 427 | 305 |
| Marzo | 420 | 305 | 464 | 768 | 0 |
| Aprile | 420 | 0 | 415 | 389 | 26 |
| Maggio | 440 | 26 | 439 | 429 | 37 |
| Giugno | 440 | 37 | 512 | 583 | −34 |
| Luglio | 440 | −34 | 512 | 477 | 1 |
| Agosto | 220 | 1 | 537 | 477 | 61 |
| Settembre | 420 | 61 | 537 | 455 | 142 |
| Ottobre | 440 | 142 | 537 | 328 | 351 |
| Novembre | 440 | 351 | 268 | 524 | 96 |
| Dicembre | 420 | 96 | 512 | 582 | 26 |
 Apri l’immagine a piena grandezza in una nuova scheda
Per leggere la tabella basta seguire un’entrata e qualche uscita. Gli incassi di aprile, 415.000 euro, sono le vendite di gennaio con l’IVA: 340.000 più il 22%. A marzo esce il macchinario, 366.000 euro con l’IVA, e il saldo scende quasi a zero. A giugno si pagano insieme il saldo delle imposte 2026 e il primo acconto 2027, 120.000 euro, e il conto va sotto di 34.000 euro. Agosto pesa due volte, perché gli acquisti seguono le vendite: a ottobre si pagano gli acquisti di agosto, i più bassi dell’anno, e il saldo sale a 351.000 euro; a novembre entrano le vendite di agosto, anche loro le più basse, proprio nel mese del secondo acconto, e il saldo scende a 96.000 euro.
L’azienda parte con 200.000 euro sul conto il 1° gennaio e chiude il 31 dicembre con 26.000 euro: 174.000 euro in meno, in un anno in cui ha guadagnato 345.000 euro. Ecco dove sono andati:
| Dal margine alla cassa | 2027 (euro) |
|---|---|
| Cassa al 1° gennaio | 200.000 |
| + Margine operativo lordo (EBITDA) | 640.000 |
| − Imposte pagate nell’anno: saldo 2026 e acconti 2027 | −180.000 |
| − Macchinario | −300.000 |
| − Rate del finanziamento, capitale e interessi | −220.000 |
| − Crediti verso clienti cresciuti con le vendite, al netto di debiti verso fornitori e IVA | −114.000 |
| = Cassa al 31 dicembre | 26.000 |
È qui che il budget fatto a novembre fa la differenza: il problema di giugno è visibile con sette mesi di anticipo, quando ci sono ancora diverse strade per evitarlo. Eccole, calcolate sull’esempio e in ordine di preferenza:
- concordare il pagamento del macchinario in due rate, metà a marzo e metà a ottobre, quando si firma l’ordine: giugno passa da −34.000 a 149.000 euro, marzo resta a 183.000 e nessun mese va sotto zero;
- pagare a rate le imposte di giugno: saldo e primo acconto si possono versare in rate mensili da completare entro il 16 dicembre, con un interesse del 4% annuo, come spiega EC News di Euroconference. In sette rate giugno chiude a 68.000 euro, con circa 1.200 euro di interessi, ma marzo resta quasi a zero;
- solo se le prime due non bastano, un fido: 100.000 euro chiesti a gennaio, con il budget di cassa in mano, coprono giugno con margine.
Come fare un budget aziendale che regge in cassa: quattro passi
L’esempio segue un metodo che puoi applicare ai numeri della tua azienda, in quattro passi.
1. Parti dal preconsuntivo
Il preconsuntivo è la stima di come chiuderà l’anno in corso, fatta con i dati fino a settembre o ottobre. Se prepari il budget 2027, il preconsuntivo 2026 ti dà ricavi, margini e costi di partenza, e i crediti e i debiti aperti che diventeranno gli incassi e i pagamenti dei primi mesi. Partire invece dal budget dell’anno scorso, ritoccato di qualche percentuale, significa ignorare quello che è cambiato nel frattempo: clienti nuovi o persi, prezzi, costi saliti.
2. Metti i ricavi e le uscite sui mesi giusti
Stima i ricavi per cliente o per linea, con la stagionalità. Per i giorni di incasso (DSO) e di pagamento (DPO) usa quelli reali: per i dieci clienti più importanti prendi le fatture incassate nell’ultimo anno e calcola, per ciascuno, quanti giorni sono passati in media fra fattura e incasso. Se un cliente ha una dilazione a 90 giorni e paga a 120, nel budget metti 120. Fai lo stesso con i fornitori principali. Come si calcolano DSO e DPO lo spieghiamo nell’articolo sul capitale circolante.
Poi metti in calendario le uscite che conosci già: imposte, acconto IVA, tredicesime, rate, leasing, investimenti. Sono le più grandi e le più facili da prevedere.
3. Trova il mese più basso e decidi adesso
Cerca il saldo più basso dell’anno e scegli come affrontarlo, finché hai tempo. In ordine di preferenza:
- concorda in anticipo i tempi delle uscite più grandi: per un investimento chiedi al fornitore il pagamento in più rate al momento dell’ordine, oppure valuta un leasing o un finanziamento dedicato, così non esce tutto in un mese;
- valuta la rateizzazione delle imposte: a maggio chiedi al commercialista se conviene pagare saldo e primo acconto a rate;
- accelera gli incassi: fai la lista dei clienti oltre la scadenza e sollecitali prima del mese critico; per un cliente grande puoi proporre uno sconto per il pagamento anticipato, dopo aver calcolato quanto ti costa;
- solo in ultima istanza, il fido: se le strade precedenti non bastano, chiedi il fido o il suo aumento a gennaio, mostrando il budget di cassa, e non quando il conto è già in rosso.
Poi rifai il conto con uno scenario prudente, con ricavi più bassi del 10% e incassi più lenti di un mese, e controlla che le stesse scelte bastino ancora.
4. Confronta ogni mese con i numeri veri
Una volta al mese, nei primi giorni, metti a confronto il saldo reale con quello previsto e cerca il motivo della differenza: un cliente che non ha pagato, un costo non previsto, una vendita arrivata più tardi. Aggiorna i mesi che restano e ricontrolla il mese più basso. È il lavoro del controllo di gestione, che usa il budget come riferimento per le decisioni di ogni mese. Se vuoi costruirlo con noi, il budget di cassa e di tesoreria è uno dei nostri servizi specialistici.
Da dove si comincia
Per un primo budget di cassa servono cinque documenti, tutti già in azienda:
- il preconsuntivo dell’anno in corso;
- lo scadenzario di clienti e fornitori, con i ritardi effettivi;
- i piani di ammortamento di finanziamenti e leasing;
- le imposte dell’anno e gli acconti già versati, da chiedere al commercialista;
- gli investimenti decisi o probabili, con il mese di pagamento.
Mettili in un foglio con dodici colonne, una per mese, cerca il mese con il saldo più basso e scegli adesso quale delle strade del passo 3 usare.
MODELLO EXCEL
In quale mese la tua cassa va sotto zero?
Il modello di budget aziendale in Excel con l’esempio di questo articolo. Inserisci vendite, costi, rate, investimenti e imposte: vedi il saldo del conto mese per mese, il mese più basso e il fatturato di pareggio.
Riceverai il file via email.
Domande frequenti sul budget aziendale
Come si fa un budget aziendale?
Si parte dal preconsuntivo, si stimano ricavi e costi mese per mese e si ottiene il budget economico. Poi si spostano ricavi e costi alla data di incasso e pagamento, con IVA, imposte, rate e investimenti, e si ottiene il budget di cassa.
Che cos’è il budget previsionale?
È un altro nome del budget aziendale: la previsione di ricavi, costi e flussi di cassa per un periodo futuro, di solito i dodici mesi successivi. Serve a fissare gli obiettivi e a controllare ogni mese se l’azienda li sta raggiungendo.
Quali sono i diversi tipi di budget?
I principali sono il budget economico, il budget di cassa o di tesoreria, il budget degli investimenti e quello patrimoniale, alimentati dai budget operativi di vendite, acquisti e personale. In una PMI i due indispensabili sono quello economico e quello di cassa.
Che differenza c’è tra budget economico e budget di cassa?
Il budget economico registra ricavi e costi nel periodo a cui si riferiscono e dice se l’anno chiude in utile. Il budget di cassa registra incassi e pagamenti nel mese in cui avvengono e dice se ogni mese ci sono i soldi per pagare.
Quando si prepara il budget aziendale?
Di solito fra ottobre e dicembre, quando il preconsuntivo è abbastanza affidabile. Conviene approvarlo prima di gennaio, così le decisioni di inizio anno, come investimenti e assunzioni, si prendono già guardando la cassa.
FONTI E NOTE (5)
- D.Lgs. 12 gennaio 2019, n. 14, Codice della crisi d’impresa e dell’insolvenza, art. 3, Normattiva
- CRIBIS, «Studio Pagamenti», secondo trimestre 2026, luglio 2026
- Legge 29 dicembre 1990, n. 405, art. 6 (acconto IVA), nella circolare dell’Agenzia delle Entrate n. 28 del 15 dicembre 2017, banca dati DEF del Ministero dell’Economia e delle Finanze
- D.L. 26 ottobre 2019, n. 124, art. 58 (acconti in due rate del 50% per i soggetti ISA), Normattiva
- Angelo Ginex, «Pagamento rateale del saldo e del primo acconto di imposte e contributi», EC News, Euroconference, 15 maggio 2024 (art. 20 D.Lgs. 241/1997 e circolare dell’Agenzia delle Entrate n. 9/E del 2 maggio 2024)
L’azienda dell’esempio è un’ipotesi illustrativa: ricavi, costi, tempi di incasso e di pagamento, imposte e investimenti sono valori scelti per mostrare il metodo e non riguardano un’azienda reale. Le tabelle sono arrotondate alle migliaia; i valori esatti sono nel modello Excel. Le scadenze fiscali citate valgono per le società di capitali con esercizio coincidente con l’anno solare; gli acconti in due rate uguali valgono per le imprese soggette agli ISA, per le altre le rate sono del 40% e del 60%. Le date esatte e le eventuali proroghe vanno verificate ogni anno con il proprio commercialista.
Il tuo budget 2027 regge in cassa?
Partiamo dal tuo preconsuntivo e dalle scadenze dei prossimi dodici mesi. Ti diciamo in quali mesi la cassa va in tensione e cosa si può fare prima che succeda.
Carlo Liotto
Fondatore di Polaryon Group. È stato direttore finanziario prima di diventare consulente: oggi affianca le PMI su cassa, margini e processi.
Altri Insight
Cash flow e liquidità
Capitale circolante: la cassa che hai giàCrediti, magazzino e fornitori: quanta cassa è ferma nella tua azienda, quanto costa e quattro scelte per liberarla senza nuovo debito.
19 ottobre 2026 · 14 min