Capitale circolante: la cassa che hai già
In molte PMI la liquidità che manca è già in azienda, ferma nel capitale circolante: crediti verso clienti, magazzino, pagamenti fatti prima del necessario. Come misurarla, quanto costa e quattro scelte per liberarla senza chiedere un euro in più alla banca.
di Carlo Liotto · 19 ottobre 2026 · 14 min
Vuoi fare il calcolo sui numeri della tua azienda? Scarica il foglio di autodiagnosi →
ASCOLTA L’ARTICOLO · 17 MIN
Letto da una voce sintetica, generata con l’intelligenza artificiale (ElevenLabs).
Sommario
Il fatturato cresce, il margine tiene, e il fido è sempre tirato. È una delle situazioni che incontriamo più spesso quando entriamo in una PMI. L’imprenditore guarda il fatturato e il margine, il commercialista guarda il bilancio. Quasi nessuno guarda quanta parte di quel risultato diventa cassa, e dopo quanto tempo.
La cassa che manca, di solito, non è sparita. È ferma nel capitale circolante: nei crediti verso clienti che pagano a 120 giorni, nel magazzino comprato per sicurezza, nei fornitori pagati prima della scadenza per abitudine. Il conto economico non la registra, perché il margine su quella fattura o su quella merce arriverà comunque. Quello che non arriva è il denaro, nel momento in cui serve.
Il tema non riguarda solo le PMI. McKinsey stima che una diagnosi completa faccia emergere, nelle aziende che analizza, liquidità una tantum pari a una quota tra il 10 e il 30% del capitale circolante, senza ricorrere a debito esterno. In Italia il contesto lo rende più urgente. Secondo lo Studio Pagamenti di CRIBIS, nel secondo trimestre 2026 solo il 42% delle imprese italiane ha pagato i fornitori alla scadenza, due punti in meno di un anno prima. Tra le grandi imprese la quota scende al 21,1%, la più bassa tra tutte le classi dimensionali. Per una PMI che lavora come fornitore di aziende più grandi, quei giorni sono capitale con cui finanzia il cliente. E il ritardo si trasmette lungo la filiera: secondo l’European Payment Report 2026 di Intrum, in Europa il 62% delle aziende dichiara di pagare in ritardo i propri fornitori proprio perché incassa in ritardo.
Perché la liquidità ferma nel circolante non si vede in bilancio
La prima ragione è che le decisioni che bloccano la cassa non le prende chi la gestisce. Il commerciale concede trenta giorni in più per chiudere un contratto. L’ufficio acquisti compra il lotto intero perché il prezzo unitario scende. Chi segue la produzione tiene scorte alte perché l’ultima volta che è mancato un componente la linea si è fermata. Ognuna di queste scelte ha senso dal punto di vista di chi la prende. L’amministrazione ne vede l’effetto settimane dopo, il commercialista a fine anno, quando il denaro è già immobilizzato.
La seconda è che non esiste un livello di circolante giusto in assoluto. Un’azienda che cresce assorbe cassa per definizione, perché a parità di condizioni crediti e magazzino crescono insieme al fatturato. Termini di pagamento e scorte normali in un settore sono anomali in un altro. E un ciclo di cassa corto non è sempre una buona notizia: può nascere da incassi rapidi, oppure da fornitori pagati oltre il sostenibile e da un magazzino svuotato perché non si riesce più a rifornirlo.
L’obiettivo quindi non è ridurre il circolante al minimo. È sapere quanto ne serve alla tua azienda, nella fase in cui si trova, e accorgersi quando ne assorbe più del necessario.
Capitale circolante netto e operativo: formula e calcolo
Il capitale circolante netto (CCN) è la differenza tra attività correnti e passività correnti: quello che l’azienda incasserà o userà entro dodici mesi, meno quello che dovrà pagare nello stesso periodo.
Capitale circolante netto = Attività correnti − Passività correnti
Per calcolare il capitale circolante netto dal bilancio civilistico, somma l’attivo circolante (voce C, solo la parte esigibile entro l’esercizio successivo) e i ratei e risconti attivi, poi sottrai i debiti esigibili entro l’esercizio successivo (voce D) e i ratei e risconti passivi. Un valore positivo dice che le attività a breve coprono i debiti a breve.
Per capire quanta cassa è ferma, però, il capitale circolante netto è un numero troppo largo. Dentro ci sono anche la liquidità e i debiti verso le banche, che non nascono dal ciclo commerciale ma servono a finanziarlo.
Capitale circolante operativo: la parte che si gestisce
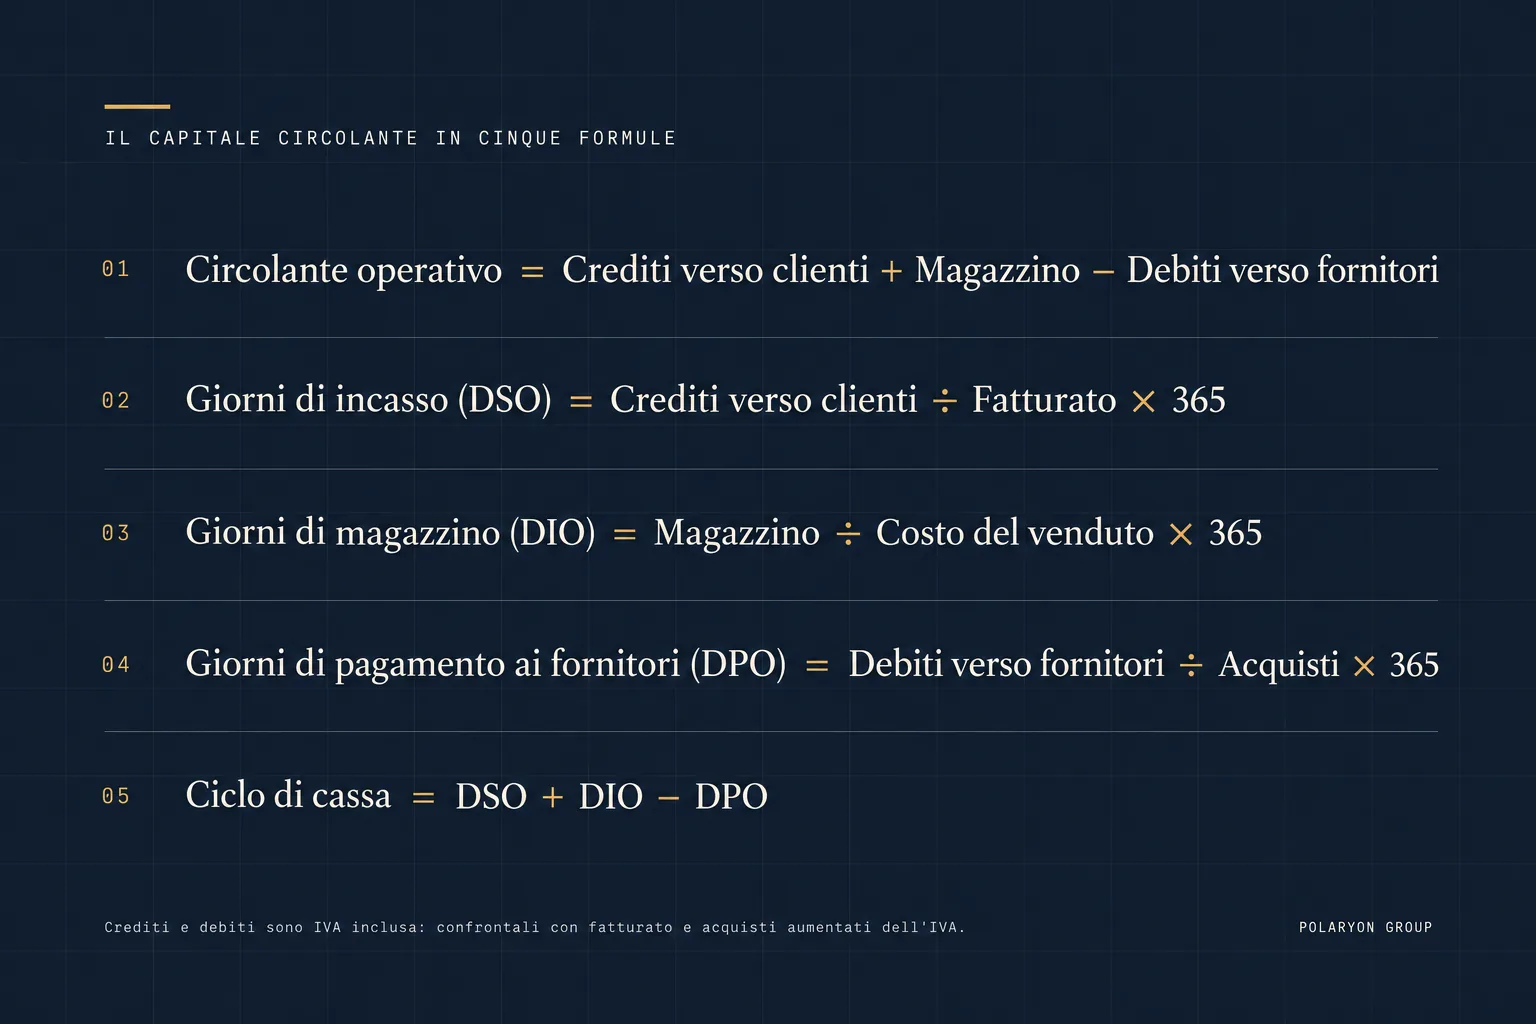
Per questo si lavora sul capitale circolante operativo, chiamato anche capitale circolante netto operativo (CCNO): crediti verso clienti più magazzino, meno debiti verso fornitori. È il denaro impegnato nel ciclo commerciale, ed è la parte su cui un’azienda può intervenire con le proprie decisioni.
Dal saldo ai giorni: DSO, DIO, DPO e ciclo di cassa
Il saldo dice quanto denaro è fermo. Per capire dove si ferma va tradotto in giorni.
 Apri l’immagine a piena grandezza in una nuova scheda
Il ciclo di cassa dice quanti giorni di attività finanzi tu, tra il momento in cui paghi il fornitore e quello in cui incassi dal cliente.
Due accortezze, se lavori sul bilancio italiano. I crediti verso clienti e i debiti verso fornitori sono iscritti IVA inclusa, mentre fatturato e acquisti sono al netto: senza correzione i giorni di incasso e di pagamento risultano gonfiati. Se vendi e compri con aliquota ordinaria, dividi per il fatturato e per gli acquisti aumentati del 22%. Inoltre i saldi di bilancio fotografano il 31 dicembre, che in un’azienda stagionale può essere il giorno meno rappresentativo dell’anno.
Il numero utile non è il ciclo di un anno, ma il confronto tra due esercizi voce per voce: dice quale si è mossa e di quanti giorni. Il metodo completo, con un esempio passo per passo, è nell’articolo di FinPrime Institute sul ciclo di conversione della cassa. Il foglio di autodiagnosi più in basso in questa pagina fa i calcoli sui tuoi dati.
Quanto costa il capitale circolante in eccesso
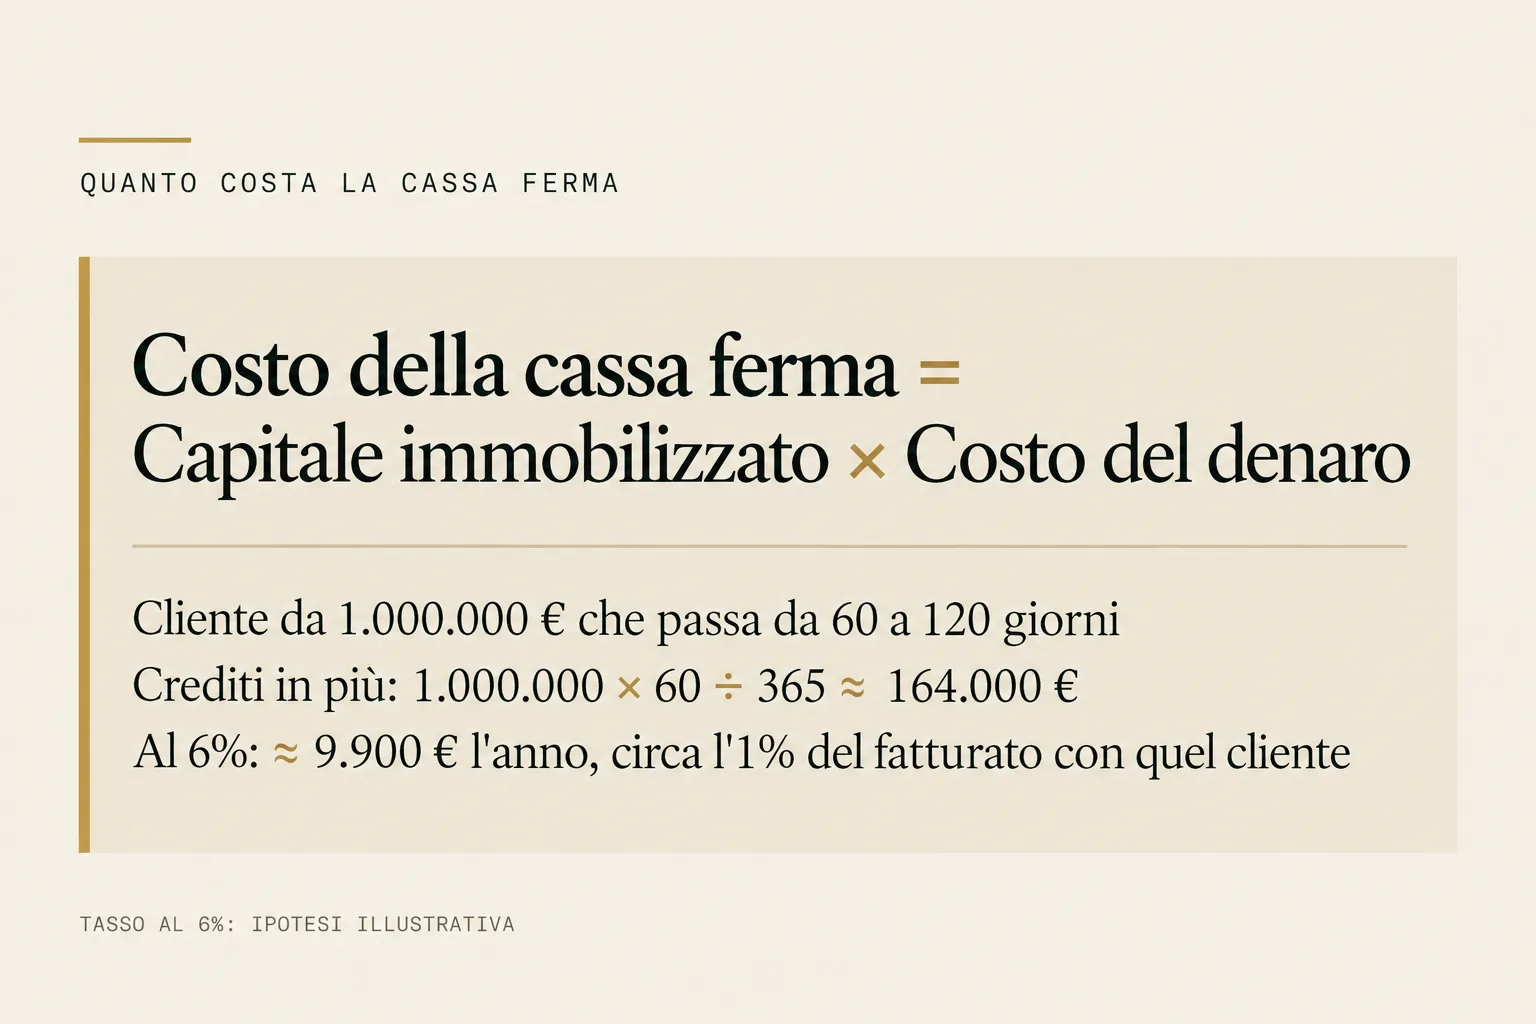
Il circolante in eccesso non costa margine. Il margine su una vendita lo incassi anche se il cliente paga tardi, e quello sulla merce anche se resta a magazzino tre mesi in più, salvo che nel frattempo perda valore. Il costo è finanziario: il denaro fermo va finanziato, con la linea di credito o con i mezzi propri, e intanto non è disponibile per altro.
 Apri l’immagine a piena grandezza in una nuova scheda
Un esempio. Un cliente da 1 milione di euro l’anno chiede di passare da 60 a 120 giorni. Sessanta giorni in più valgono circa 164.000 euro di crediti aggiuntivi (1.000.000 × 60 / 365, IVA esclusa). Finanziati con una linea di credito al 6%, costano quasi 9.900 euro l’anno: circa l’1% del fatturato con quel cliente, concesso come uno sconto che non compare mai in fattura.
Il 6% è un’ipotesi. Il tasso da usare è quello effettivo della tua linea, commissioni comprese. Come riferimento, secondo l’ABI a giugno 2026 il tasso medio sulle nuove operazioni di finanziamento alle imprese era del 3,76%. Senza fido il costo non sparisce, cambia forma: è il rendimento a cui rinunci, l’investimento rimandato, lo sconto dal fornitore che non puoi chiedere perché non hai la cassa per pagare prima.
Crediti, fornitori, magazzino, investimenti: quanto ci mette la cassa a tornare
Non tutta la cassa ferma si libera alla stessa velocità.
| Area | Cosa la blocca in una PMI | Chi lo decide | Tempi per vedere risultati |
|---|---|---|---|
| Crediti verso clienti | Termini concessi per chiudere il contratto, fatture emesse giorni dopo la consegna, solleciti saltuari | Commerciale, amministrazione | Da qualche settimana a pochi mesi |
| Debiti verso fornitori | Pagamenti a vista o anticipati per abitudine, sconti cassa accettati o rifiutati senza fare il conto | Titolare, amministrazione | Entro un trimestre |
| Magazzino | Acquisti per lotto, scorte di sicurezza fissate a sensazione, articoli fermi da mesi | Acquisti, produzione | Da qualche mese a un anno e mezzo |
| Investimenti | Macchinari comprati quando c’è liquidità o per un incentivo in scadenza, senza confronto tra alternative | Titolare | Anni |
Su crediti e fornitori i primi risultati arrivano in poche settimane, perché cambiano processi interni e condizioni future, non il prodotto. Il magazzino richiede di capire perché le scorte sono cresciute e di ridurle senza lasciare i clienti senza merce. Gli investimenti seguono piani pluriennali. Da qui l’ordine: prima incassi e pagamenti, in parallelo il lavoro sul magazzino, e da subito un criterio per gli investimenti futuri.
Quattro scelte per liberare liquidità senza nuovo debito
1. Dare a qualcuno il compito di guardare la cassa
Nelle grandi aziende si nomina un responsabile del capitale circolante, a volte un team dedicato. Una PMI da 5 milioni non ha bisogno di una figura nuova. Ha bisogno che qualcuno abbia il compito esplicito di guardare ogni settimana gli stessi pochi numeri, con il mandato di intervenire quando si muovono. Può essere il titolare, il responsabile amministrativo o un Fractional CFO. Conta che sia una persona, non «l’amministrazione» in generale.
I numeri sono i tre giorni visti sopra, ciascuno confrontato con lo stesso periodo dell’anno prima. Il totale da solo inganna. Il ciclo complessivo può restare identico mentre gli incassi peggiorano e la differenza viene compensata pagando i fornitori sempre più tardi. Per leggerli con continuità, e non una volta l’anno, serve un controllo di gestione che li produca senza lavoro manuale.
Le decisioni sugli investimenti restano al titolare, perché toccano la strategia. Ma con un criterio scritto prima della decisione, non ricostruito dopo.
2. Ridurre i giorni di incasso: leggere fattura per fattura, non il saldo
Il saldo dei crediti a fine mese dice quanto ti devono. Non dice perché. Per saperlo bisogna scendere alla singola fattura e confrontare tre date: quando hai consegnato, quando hai fatturato, quando hai incassato. Spesso il problema non è il cliente che paga tardi, ma il tempo che passa tra la fine del lavoro e l’emissione della fattura, oppure un termine di pagamento applicato diverso da quello scritto nel contratto.
In un’azienda di componenti per la meccanica che abbiamo seguito, il bilancio era solido e il margine nella media. Ma il tempo per evadere un ordine si era allungato di dieci giorni in dodici mesi. Dieci giorni in più prima di consegnare sono dieci giorni in più prima di fatturare e incassare: circa 167.000 euro di cassa non incassata, che il conto economico non mostrava.
Gli interventi sono ordinari. Fatturare alla consegna o per stato di avanzamento. Uniformare i termini per cliente. Sollecitare con un calendario fisso, non quando qualcuno se ne ricorda. Oggi l’automazione rende semplice segnalare le fatture a rischio prima della scadenza, invece di scoprirle dopo. E vale la pena ricordare che la legge sta dalla parte di chi incassa: per i ritardi nelle transazioni tra imprese il D.Lgs. 231/2002 prevede interessi di mora che decorrono automaticamente, pari al 10,40% annuo per il secondo semestre 2026. Pochi li chiedono, ma conoscerli cambia il tono della trattativa.
3. Dilazioni ai clienti e sconti cassa dei fornitori: i tempi di pagamento sono parte del prezzo
I giorni di dilazione concessi a un cliente sono uno sconto che non compare in fattura. Il cliente da 1 milione passato da 60 a 120 giorni costa circa l’1% del fatturato con lui, ogni anno. Se il commerciale non lo concederebbe mai come sconto, non dovrebbe concederlo come dilazione senza aver fatto il conto.
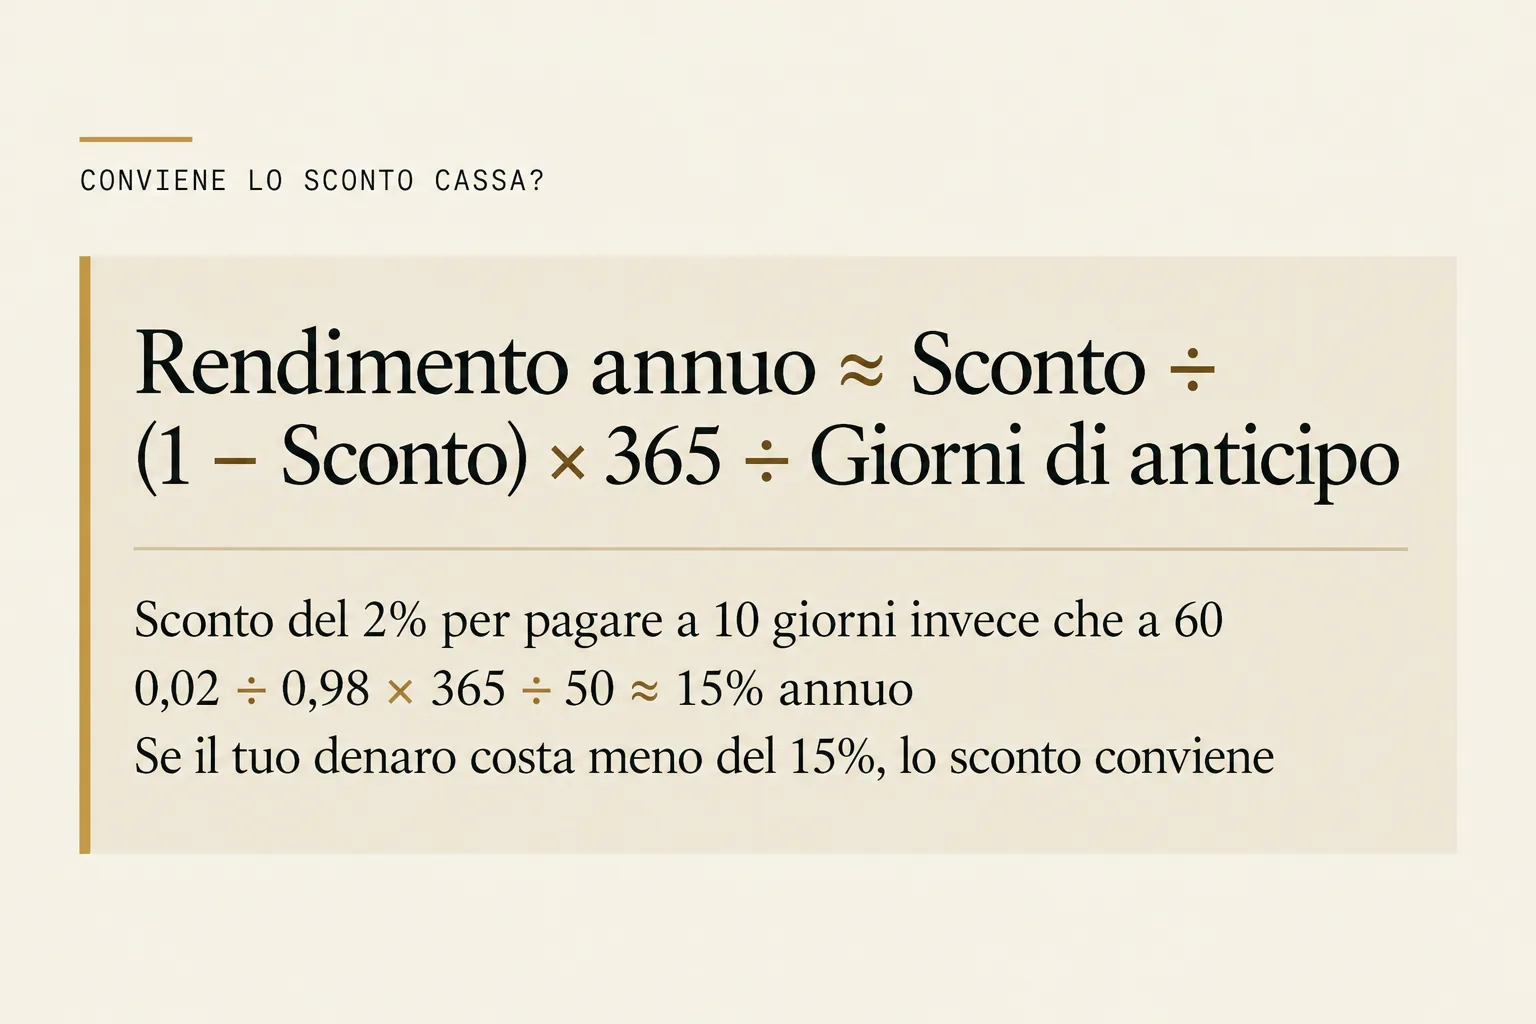
Con i fornitori vale il ragionamento opposto. Pagare prima della scadenza ha senso solo se lo sconto ottenuto vale più del costo del denaro.
 Apri l’immagine a piena grandezza in una nuova scheda
Uno sconto del 2% per pagare a 10 giorni invece che a 60 equivale a un rendimento annuo di circa il 15%: se la cassa c’è, conviene quasi sempre. Pagare a vista un fornitore che concede 60 giorni, senza sconto, è invece cassa regalata.
Il limite è la relazione. Allungare troppo i pagamenti ai fornitori consuma la loro disponibilità e la flessibilità che ti serve il giorno in cui chiedi una consegna urgente. Spingere troppo sui clienti può costare il contratto. Il punto non è avere i termini più aggressivi del settore, ma conoscere il prezzo di quelli che accetti.
4. Magazzino: comprare per calcolo, non per paura
Il magazzino è il punto in cui la prudenza costa di più. In un’azienda manifatturiera nostra cliente, il magazzino valeva 1,2 milioni di euro su 6,5 milioni di fatturato, con 75 giorni medi di giacenza. La scorta era cresciuta dopo un periodo di ritardi seri nelle consegne dei fornitori. Quando la situazione si è normalizzata nessuno l’ha più ridotta: restava lì, letta come sicurezza e mai come cassa ferma.
Riportare la giacenza da 75 a 60 giorni significa ridurre le scorte di un quinto: a parità di vendite, libererebbe circa 240.000 euro. Al 6% sono 14.400 euro l’anno di oneri finanziari in meno. Soprattutto, sono 240.000 euro disponibili per ridurre il debito, pagare un fornitore in cambio di uno sconto o finanziare un investimento quando serve.
Lo stesso criterio vale per gli investimenti in macchinari e impianti. Tagliarli quando la cassa si stringe è la reazione più comune, e raramente la migliore. Il punto è investire la cifra giusta, sui progetti giusti, al momento giusto.
 Apri l’immagine a piena grandezza in una nuova scheda
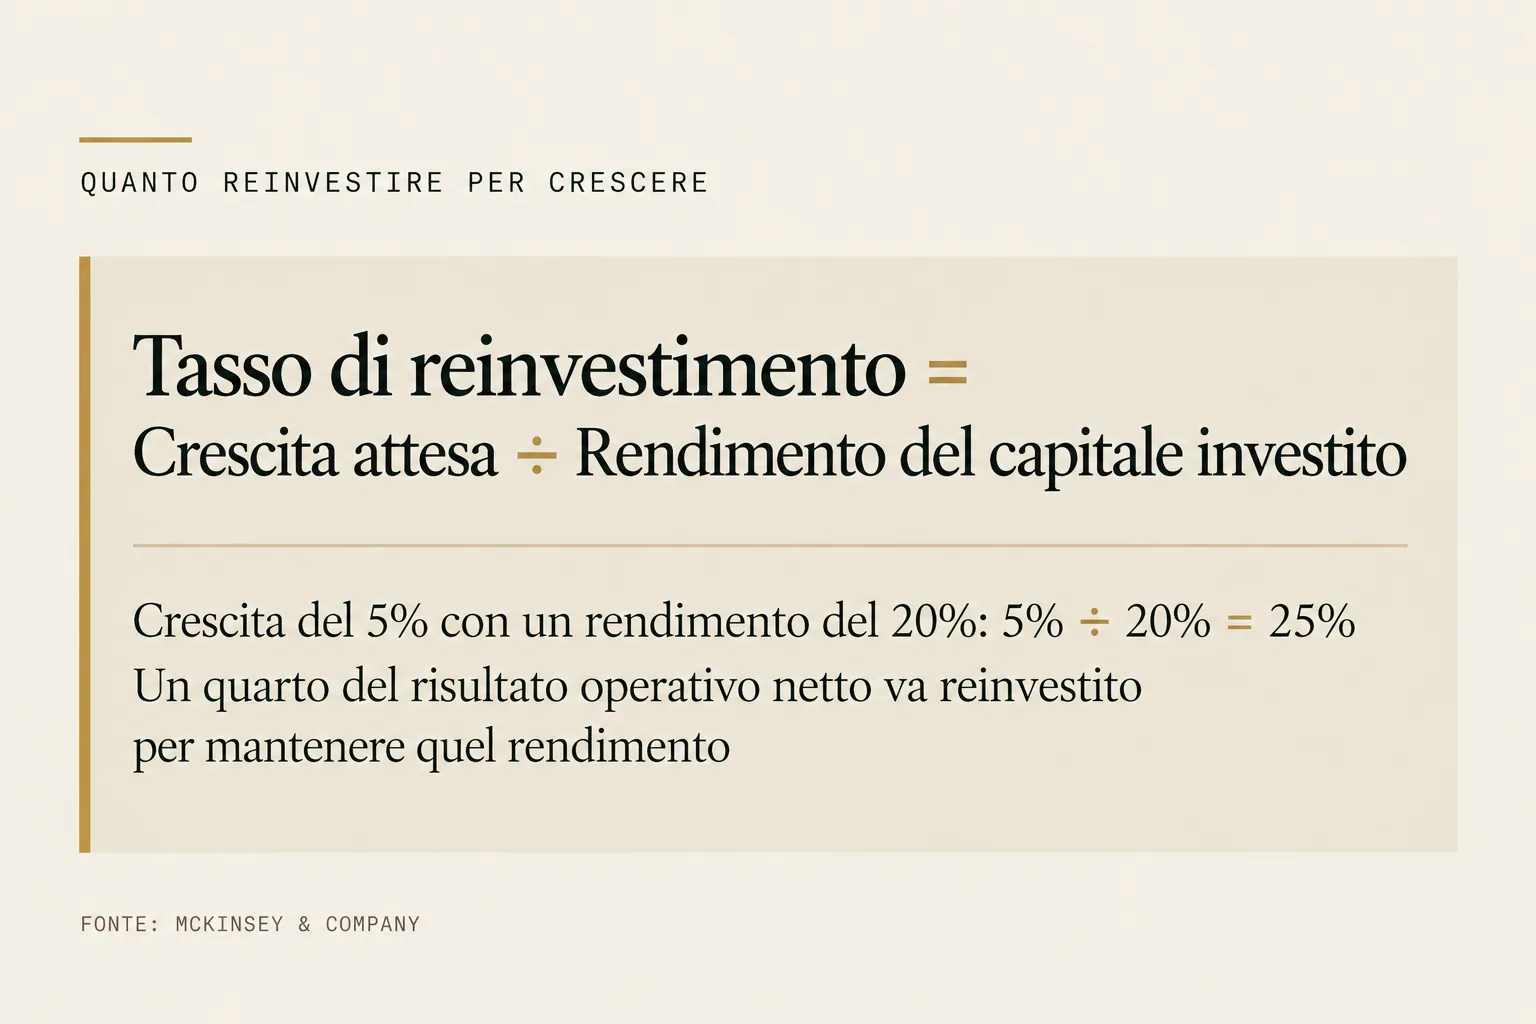
Un’azienda che rende il 20% sul capitale investito e vuole crescere del 5% l’anno deve reinvestire circa il 25% del risultato operativo al netto delle imposte per mantenere quel rendimento. Se investe di più, l’investimento in eccesso deve produrre più crescita o rendimenti altrettanto alti.
Quanta cassa assorbe la crescita del fatturato
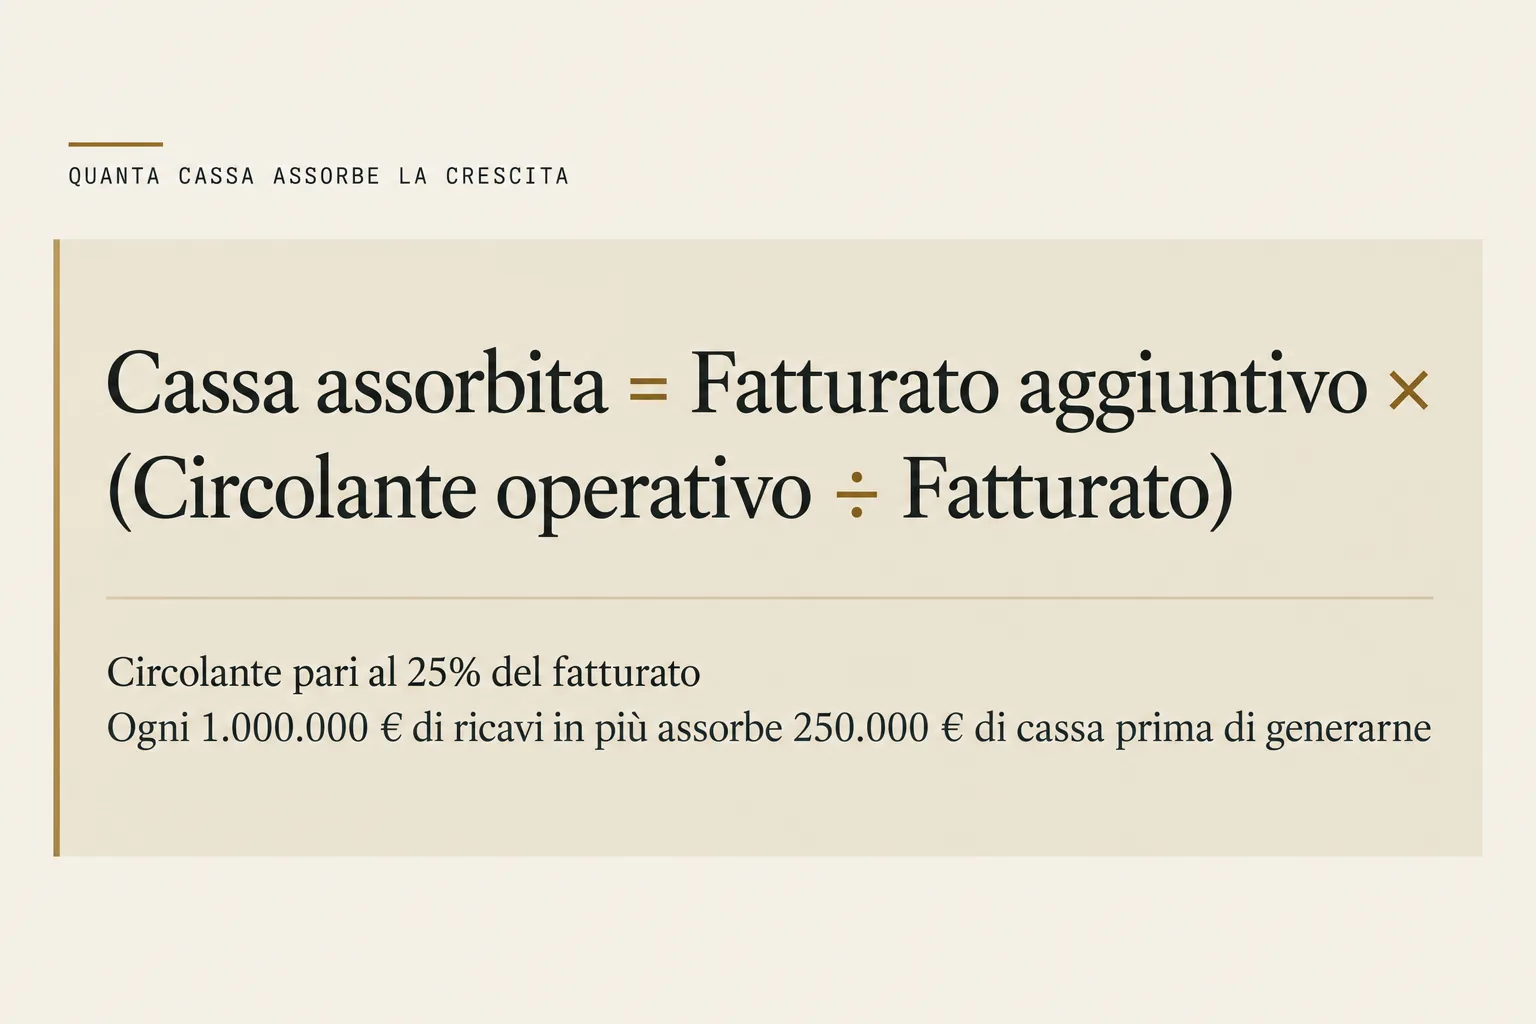
Ogni euro di fatturato in più porta con sé una quota di crediti e di magazzino da finanziare prima di diventare cassa. Nel rendiconto finanziario si vede come una riduzione del cash flow operativo: l’utile c’è, la cassa generata dalla gestione no. Il calcolo si fa in anticipo, non a consuntivo.
 Apri l’immagine a piena grandezza in una nuova scheda
Se il circolante operativo vale il 25% del fatturato, ogni milione di ricavi in più assorbe 250.000 euro di cassa prima di generarne. Va messo nel budget prima di firmare un cliente grande o di aprire una nuova sede, non scoperto tre mesi dopo sull’estratto conto.
In una rete in franchising di servizi alla persona, il fatturato cresceva e la cassa peggiorava. La struttura dei costi non era chiara e, per come erano scritti i contratti di franchising, ogni nuova apertura bruciava cassa. Con l’imprenditore abbiamo individuato dove nasceva il problema e impostato la misura corretta di queste metriche. Negli otto mesi successivi il ciclo di cassa si è invertito, l’EBITDA è salito di 21,5 punti e la rete ha aperto 26 nuovi punti vendita.
Da dove si comincia
Gestire bene il margine resta essenziale. Ma un’azienda può avere un buon conto economico e restare senza cassa, e il bilancio non lo segnala in tempo per intervenire.
Il primo passo è una diagnosi mirata, con dati che hai già:
- giorni di incasso, di magazzino e di pagamento ai fornitori degli ultimi due esercizi, separati e non sommati;
- i primi dieci clienti per credito aperto, con termini contrattuali e termini effettivi a confronto;
- gli articoli di magazzino fermi da più di sei mesi e il loro valore;
- i pagamenti ai fornitori fatti prima della scadenza senza uno sconto in cambio.
Da lì si vede dove è ferma la cassa e quanta se ne può liberare nelle prime settimane. Il lavoro su magazzino e investimenti richiede mesi, ma parte con il denaro già recuperato.
AUTODIAGNOSI
Quanta cassa è ferma nella tua azienda?
Il foglio Excel fa i calcoli di questa pagina sui tuoi numeri. Inserisci i dati degli ultimi due bilanci e il tasso della tua linea di credito: ottieni giorni di incasso, di magazzino e di pagamento ai fornitori, ciclo di cassa, capitale fermo e quanto ti costa ogni anno, e quanta cassa libereresti recuperando qualche giorno su ciascuna voce.
Riceverai il file via email.
Domande frequenti sul capitale circolante
Cos’è il capitale circolante netto?
È la differenza tra attività correnti e passività correnti: crediti, rimanenze e liquidità che l’azienda incasserà o userà entro dodici mesi, meno i debiti da pagare nello stesso periodo. Misura l’equilibrio finanziario di breve periodo.
Come si calcola il capitale circolante netto?
Capitale circolante netto = attività correnti − passività correnti. Dal bilancio: attivo circolante esigibile entro l’esercizio successivo più ratei e risconti attivi, meno debiti esigibili entro l’esercizio successivo e ratei e risconti passivi.
Che differenza c’è tra capitale circolante netto e operativo?
Il capitale circolante netto comprende anche liquidità e debiti verso le banche a breve. Il capitale circolante operativo considera solo il ciclo commerciale: crediti verso clienti più magazzino, meno debiti verso fornitori. È quello che dice quanta cassa assorbe l’attività.
Un capitale circolante negativo è sempre un problema?
No. Nel commercio al dettaglio e nella grande distribuzione è normale: si incassa subito e si pagano i fornitori a 60 o 90 giorni. In altri settori può invece segnalare fornitori pagati oltre il sostenibile o un magazzino svuotato. Va letto voce per voce.
Come incide il capitale circolante sul cash flow operativo?
Nel rendiconto finanziario la variazione del capitale circolante è una delle rettifiche che separano l’utile dal flusso di cassa della gestione. Se crediti e magazzino crescono più dei debiti verso fornitori, il cash flow operativo scende anche con un utile in aumento.
FONTI E NOTE (5)
- McKinsey & Company, K. Carmody, M. Maloney, W. Rehm, «The cash hiding in plain sight», ottobre 2026
- CRIBIS (gruppo CRIF), Studio Pagamenti, secondo trimestre 2026
- Intrum, European Payment Report 2026
- ABI, Rapporto mensile di luglio 2026 (dati di giugno 2026), come riportato da LaPresse, 18 luglio 2026
- MEF, saggio degli interessi di mora ex D.Lgs. 231/2002, G.U. n. 163 del 16 luglio 2026, come riportato da Fiscal Focus
I casi citati sono aziende seguite da Polaryon Group, riportati in forma anonima. Gli esempi numerici con tasso al 6% sono ipotesi illustrative.
Preferisci guardarli insieme?
Partiamo dai numeri che hai già: bilanci, scadenziario clienti e fornitori, situazione di magazzino. Ti diciamo dove è ferma la cassa, quanto costa e cosa si può liberare per primo.
Carlo Liotto
Fondatore di Polaryon Group. È stato direttore finanziario prima di diventare consulente: oggi affianca le PMI su cassa, margini e processi.